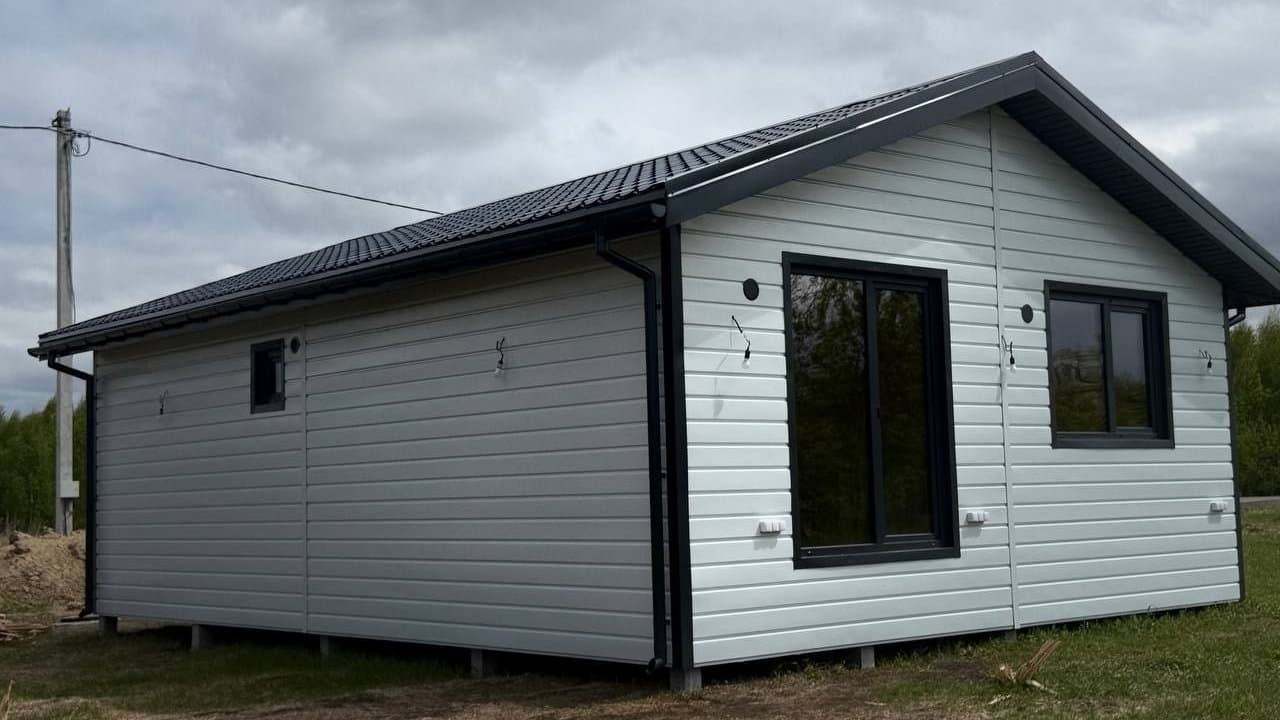
Двадцать четвёртого сентября Минфин объявил самую заметную правку семейной ипотеки с запуска программы. Единой ставки 6% больше не будет: с 1 октября она считается по числу детей в семье и по региону. Семья с одним ребёнком, которая собиралась брать квартиру, вместо 6% получит 10%.
И тут же вторая часть новости, которую в общих пересказах дают одной строкой. На строительство дома ставка осталась прежней - 6% для всех, сколько бы детей ни было и где бы семья ни жила.
Мы строим дома под Новосибирском и работаем с ипотекой каждый день, поэтому ниже разбираем изменения с точки зрения семьи, которая выбирает между квартирой и своим домом. Все условия - по официальным сообщениям ДОМ.РФ и Минфина, платежи считаем по обычной формуле аннуитета.
Канал @yutnyydvorГотовые объекты, цены и стройка изнутри - каждую неделю.ПодписатьсяЧто меняется в семейной ипотеке с 1 октября 2026 года?
Официальную таблицу опубликовал портал СПРОСИ.ДОМ.РФ. Новосибирская область относится к обычным регионам, поэтому для нас важен левый столбец.
| Детей в семье | Регионы, кроме столичных | Москва, Петербург и их области |
|---|---|---|
| 1 | 10%, до 6 млн ₽ | 12%, до 12 млн ₽ |
| 2 | 8%, до 8 млн ₽ | 10%, до 15 млн ₽ |
| 3 | 6%, до 10 млн ₽ | 8%, до 18 млн ₽ |
| 4 | 4%, до 10 млн ₽ | 6%, до 18 млн ₽ |
| 5 и больше | 2%, до 10 млн ₽ | 4%, до 18 млн ₽ |
Условие для входа в программу тоже уточнили: хотя бы одному ребёнку должно быть меньше 7 лет на момент заключения договора.
Изменения подтвердил Интерфакс со ссылкой на Минфин. По данным Ведомостей, вместе с новыми ставками закрепили и другие правила: льготная ипотека даётся один раз на семью, «донорские схемы» с посторонним заёмщиком запрещены, а сама программа продлена до 31 декабря 2030 года.
Отдельно стоит запомнить срок субсидирования: он ограничен пятнадцатью годами. Что происходит со ставкой дальше, в сообщениях Минфина и ДОМ.РФ не расписано, и этот пункт стоит задать банку до подписания договора.
Почему для строительства дома ставка осталась 6%?
Вот как это сформулировано в сообщении Минфина: «Условия по льготной ипотеке на строительство частного дома или его завершение, а также на покупку земли с последующим возведением жилья останутся на уровне ставки 6% вне зависимости от количества детей и региона проживания семьи».
Под эту ставку попадают три сценария:
- Строительство дома с нуля на своём участке.
- Завершение уже начатой стройки.
- Покупка земли, на которой дом появится позже.
Раньше разницы между квартирой и домом по ставке не было: везде 6%. С октября семья с одним или двумя детьми в Новосибирской области видит вилку: квартира под 10% или 8%, дом под 6%.
Лимит суммы именно для стройки в сообщениях не назван, там указана только ставка. До 1 октября лимит вне столичных регионов составлял 6 миллионов рублей, и это та цифра, от которой стоит отталкиваться в расчётах, уточнив её в своём банке.
Насколько дешевле платёж по дому, чем по квартире?
Считаем обычный аннуитетный платёж, без страховок и комиссий банка.
| Кредит | 6% (дом) | 8% (2 ребёнка, квартира) | 10% (1 ребёнок, квартира) | 12% (1 ребёнок, столицы) |
|---|---|---|---|---|
| 6 000 000 ₽ на 30 лет | 35 973 ₽ | 44 026 ₽ | 52 654 ₽ | 61 717 ₽ |
| 5 200 000 ₽ на 30 лет | 31 177 ₽ | 38 156 ₽ | 45 634 ₽ | 53 488 ₽ |
| 4 000 000 ₽ на 30 лет | 23 982 ₽ | 29 351 ₽ | 35 103 ₽ | 41 145 ₽ |
Переплата за тридцать лет по кредиту в 6 миллионов при ставке 6% составляет 6,95 миллиона рублей. При ставке 10% - 12,96 миллиона. Разница в переплате - шесть миллионов, то есть ещё одна стоимость дома.
Цифры в таблице упираются в срок субсидирования, о котором мы писали выше: пятнадцать лет льготной ставки из тридцати лет кредита. Поэтому платёж второй половины срока лучше обсудить с банком заранее и не считать его по льготной ставке автоматически.
Кто может взять семейную ипотеку и какие есть ограничения?
Базовые параметры программы перечислены в справке СПРОСИ.ДОМ.РФ: первоначальный взнос от 20%, срок кредита до 30 лет. До 1 октября предельная сумма вне столичных регионов составляла 6 миллионов рублей.
Что стоит держать в голове семье:
- Возраст ребёнка. С октября условие одно: хотя бы одному ребёнку меньше 7 лет на дату заключения договора.
- Одна ипотека на семью. Оформить по льготной ставке два кредита на мужа и жену отдельно не получится, супруги выступают созаёмщиками.
- Запрет донорских схем. Привлечь знакомого с маленькими детьми, чтобы получить ставку, нельзя.
- Срок субсидирования. Пятнадцать лет, и это меньше, чем максимальный срок кредита.
- Горизонт программы. Она продлена до 31 декабря 2030 года.
Первоначальный взнос - самый недооценённый пункт. Для дома за 6,5 миллиона рублей 20% - это 1,3 миллиона собственных денег, которые нужны до начала стройки, вместе с деньгами на участок, если его ещё нет.
Каркас и СИП - в одном каталоге
Готовые проекты домов под ключ в обеих технологиях: площади, планировки и цены рядом. Сравните и возьмите смету под свой участок.
Можно ли строить дом своими силами по этой ипотеке?
Формулировка из инструкции СПРОСИ.ДОМ.РФ: по льготным программам обязателен договор с юридическим лицом или ИП, а исключение делает только сельская ипотека, которая «допускает самостоятельное строительство» при фотофиксации и актах на каждом этапе.
Оттуда же два практических требования. Строительство по договору подряда должно завершиться в срок, «не превышающий 24 месяцев со дня предоставления заемщику льготного ипотечного кредита». А из документов, кроме паспорта и справки о доходах, понадобятся выписка из ЕГРН на участок и ответ администрации о согласовании строительства.
Для семьи это означает простую вещь: подрядчика выбирают до похода в банк. От него зависят и смета, под которую считают кредит, и сроки, которые банк впишет в условия.
Как деньги идут через эскроу и что это даёт?
Механику описывает инструкция СПРОСИ.ДОМ.РФ по эскроу. Схема простая: открывается счёт, на него приходят деньги заказчика и банка, доступа к ним нет ни у одной из сторон, пока дом не сдан и не зарегистрирован. Закон, который ввёл эскроу в частное строительство, работает с марта 2025 года.
Заказчик получает защиту от главного страха: подрядчик не может взять аванс и исчезнуть. Подрядчику счёт даёт гарантию, что деньги на объект действительно есть.
Качество работ эскроу не проверяет. Как отличить нормального подрядчика от бригады-однодневки и что писать в договоре, мы подробно разобрали в статье как не получить недострой.
Какой дом помещается в лимит в Новосибирской области?
Новосибирская область в сентябре вошла в десятку регионов страны по объёму частных домов, которые строятся через эскроу. По данным аналитического центра ДОМ.РФ, это 82 тысячи квадратных метров, средняя площадь дома - 93 м², средняя стоимость - около 6,5 миллиона рублей.
Считаем от лимита. Если предельная сумма кредита остаётся 6 миллионов, а взнос 20%, то дом стоимостью до 7,5 миллиона рублей укладывается в программу целиком. Средний по области дом за 6,5 миллиона проходит с запасом.
| Дом под ключ | Цена | Взнос 20% | Кредит | Платёж под 6% на 30 лет |
|---|---|---|---|---|
| MINI 54, 54 м² | 4,0 млн ₽ | 800 тыс. ₽ | 3,2 млн ₽ | около 19 200 ₽ |
| CLASSIC 75, 75,5 м² | 4,57 млн ₽ | 914 тыс. ₽ | 3,66 млн ₽ | около 21 900 ₽ |
| CLASSIC 98, 98 м² | 5,7 млн ₽ | 1,14 млн ₽ | 4,56 млн ₽ | около 27 300 ₽ |
Цены в таблице - за дом под ключ из нашего каталога, актуальные на сентябрь 2026 года. В них не входит участок, поэтому, если земли ещё нет, её стоимость добавляется к бюджету. Что проверить перед покупкой участка, собрано в отдельной статье про выбор участка.
Отдельно про рынок. По данным Росреестра, в Новосибирской области квадратный метр за год подорожал на 12%, а средний строящийся частный дом уменьшился со 135 до 132 квадратных метров. Семьи подстраивают площадь под бюджет, и льготная ставка на стройку эту математику заметно смягчает.
Что успеть до 1 октября, а что можно делать спокойно?
Разделим два случая.
Квартира. Ставка для семьи с одним ребёнком вне столиц вырастает с 6% до 10%, с двумя детьми - до 8%. Лента и другие издания в эти дни советуют семьям, у которых заявка уже одобрена, обсудить с банком сроки выхода на сделку.
Дом. Ставка 6% сохраняется, и с этой стороны дедлайна нет. Но в силе остальные правила: одна льготная ипотека на семью, ребёнок младше 7 лет и потолок субсидии в пятнадцать лет. Если в семье ожидается второй ребёнок или ребёнку скоро исполняется семь, сроки стоит считать заранее.
Ещё одна причина не тянуть со стройкой - сезон. Договор, подписанный осенью, даёт зимнее производство и весеннюю сборку, а это выход на готовый дом к следующему лету. Что реально делают на площадке зимой, мы показали в статье про строительство дома зимой.
На чём семьи теряют деньги в этой схеме?
- Участок без границ. Банк работает с выпиской из ЕГРН, а администрация - с уведомлением, где указаны отступы. Если границы не установлены, оба документа зависают. Полный список проверок - в статье про участок.
- Подрядчик, которого банк не знает. Аккредитацию проверяют в конкретном банке до подписания договора подряда. Мы работаем с ипотекой и эскроу и проходим эту проверку, но правило общее: спрашивайте про аккредитацию именно в вашем банке.
- Бюджет без коммуникаций. Кредит считают по смете дома, а свет, вода, септик и подъезд идут отдельными деньгами. Порядок работ и суммы по сетям разобраны в статье про коммуникации на участке.
- Срок 24 месяца. Это жёсткое условие договора подряда. Сорванный график превращается в проблему с банком, поэтому сроки и этапы должны быть в договоре с самого начала.
- Смета, которая поплыла. Кредит фиксирован, а «доплатите ещё» по ходу стройки бьёт по семейному бюджету напрямую. Как устроена твёрдая цена, показано в статье про смету дома под ключ.
С чего начать, если решили строить?
Короткий план:
- Посчитайте свои деньги: 20% от стоимости дома плюс участок, если его нет.
- Проверьте возраст детей и то, не использована ли льготная ипотека семьёй раньше.
- Выберите проект и получите смету с твёрдой ценой и графиком работ.
- Уточните у подрядчика аккредитацию в вашем банке и готовность работать через эскроу.
- Подготовьте документы на участок: выписку из ЕГРН и согласование стройки с администрацией.
- Подавайте заявку и фиксируйте в договоре подряда сроки, которые укладываются в 24 месяца.
Если участок уже есть, а проект пока нет, начните с площади и планировки: от них считается и смета, и кредит. Готовые проекты с площадями и ценами под ключ собраны в каталоге.
Источники
- СПРОСИ.ДОМ.РФ. Что изменится в Семейной ипотеке с 1 октября 2026 года
- СПРОСИ.ДОМ.РФ. Семейная ипотека: актуальные условия на сентябрь 2026
- СПРОСИ.ДОМ.РФ. Ипотека на строительство жилого дома: документы и госпрограммы
- СПРОСИ.ДОМ.РФ. Строительство частного дома с использованием эскроу-счёта
- Интерфакс. Минфин РФ меняет условия семейной ипотеки с 1 октября
- Ведомости. Минфин утвердил новые параметры семейной ипотеки
- Лента.ру. Новые условия семейной ипотеки с 1 октября 2026 года
- RuNews24. Новосибирская область в десятке лидеров по стройке частных домов через эскроу
- НГС. Что происходит с рынком жилья в Новосибирске и области: статистика Росреестра
Если считаете бюджет под семейную ипотеку, начните с проекта: в каталоге у каждого дома указаны площадь, планировка и цена под ключ, от которых считается и взнос, и кредит.
Дом под ключ
Каркас, СИП, сибит, кирпич - посчитаем любой вариант под вас
Посмотрите готовые проекты с ценами и планировками и возьмите смету под свою площадь - без роста цены в процессе.